Domain gewerbeflaechenvermietung.de kaufen?
Wir ziehen mit dem Projekt
gewerbeflaechenvermietung.de um.
Sind Sie am Kauf der Domain
gewerbeflaechenvermietung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeflaechenvermietung.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Roth, Formular, Vertrag für die Vermietung eines HausesDer Vertrag für die Vermietung eines Hauses von Roth ist ein professionell gestaltetes Formular, das speziell für die rechtlichen Anforderungen der Vermietung von Wohnimmobilien konzipiert wurde. Dieses Dokument ist im DIN A4-Format erhältlich und besteht aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm. Es eignet sich für verschiedene Beschriftungsarten, einschliesslich Kugelschreiber, Bleistift, Füllfederhalter und Schreibmaschine, was eine flexible Handhabung ermöglicht. Der Vertrag ist für die Vermietung von Einzelhäusern, Reihenhäusern und Doppelhaus-Hälften geeignet und enthält eine Wohnungsgeberbescheinigung, die für die ordnungsgemässe Dokumentation der Vermietung erforderlich ist. Mit insgesamt vier Blättern bietet dieses Formular ausreichend Platz für alle notwendigen Informationen und Vereinbarungen zwischen Vermieter und Mieter. - Hochwertiges Naturpapier mit 80 g/qm für eine professionelle Präsentation - Geeignet für verschiedene Beschriftungsarten, einschliesslich Füllfederhalter und Schreibmaschine - Enthält eine Wohnungsgeberbescheinigung für rechtliche Anforderungen - Ideal für Einzelhäuser, Reihenhäuser und Doppelhaus-Hälften.169,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiroler Privat(zimmer)vermietung, Fachbücher von Martina RöthlDas österreichische Bundesland Tirol verzeichnet über 47 Millionen Übernachtungen pro Jahr. Wenn Martina Röthl der Frage nachgeht, was Tourismus mit den in Tirol lebenden Menschen macht, steht nicht die touristische Begegnung im Vordergrund, sondern die durch Bezugnahmen auf tourismusinduzierte Wissensbestände in Gang gesetzten Subjektivierungsprozesse der so genannten Einheimischen. Exemplarisch für diese "einheimischen Bereisten" stehen Privatvermieter, denen es in Tirol erlaubt ist, bis zu zehn Betten und ausserdem Ferienwohnungen zu vermieten, ohne dafür ein Gewerbe anmelden zu müssen. In den 1960er und 1970er Jahren waren 50 Prozent aller Gästebetten sogenannte "Privatbetten". Zum gegenwärtigen Zeitpunkt nächtigen noch immer 20 Prozent aller Tirol-Touristen in Privatvermietungen. Das vorliegende Buch beschäftigt sich mit den Alltagspraktiken bereister Menschen. Die Privatvermietung gerät dabei als physischer und sozialer Raum in den Blick, der auf ganz unterschiedlichen Ebenen mit makrostrukturellen Vorgaben und auf das reibungslose Funktionieren von Tourismus zielenden Strategien korrespondiert. Um zu klären, auf welche Weise sich dies auf die Lebenswirklichkeiten und Selbstverhältnisse der Beforschten niederschlägt, werden kulturanalytische Herangehensweisen mit dispositivtheoretischen Ansätzen verknüpft. Mit Tourismus in Zusammenhang stehende Subjekt-Effekte sind als tourismusinduzierte Subjektivierungen aufgegriffen, die sich im Sinne von Subjektivierungsweisen als "tatsächliche" Aneignungen in den Blick nehmen und empirisch verfolgen lassen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umnutzung von Gewerbeimmobilien., Fachbücher von Rolf Theissen, Frank StollhoffNutzungsanforderungen an Gewerbeimmobilien unterliegen einem stetigen und schnellen Wandel. Die COVID-19-Pandemie hat die Nutzungsanforderungen an viele Immobiliengattungen neu definiert. Dies betrifft insbesondere Büro-, Hotel- und Einzelhandelsimmobilien. Der Umbau von Grossraumbüros in Einzelraumbüros, von Büroeinheiten in Wohnraum, von Hotels in Pflege- und Senioreneinrichtungen sowie die Umnutzung von Einzelhandelsimmobilien und Fachmarktzentren zu Logistikzentren stellt besondere rechtliche Anforderungen. Neben objekt- und fachplanerischen Problemen sind baugenehmigungsrechtliche Aspekte zu beachten. Auch Vergabe und Gewährleistung werfen spezifische Fragen auf, wenn Baumassnahmen im Bestand mit Nutzungsänderung einhergehen. Mit diesem Rechtsleitfaden geben die Autoren den Bauherren und Planern klar strukturierte rechtliche Handlungsempfehlungen. Die Besonderheiten des Umbaus und der Umnutzung von Gewerbeimmobilien werden praxisorientiert und gut verständlich dargestellt und mit zahlreichen Checklisten, Formulierungsbeispielen und Schaubildern erläutert. Das Buch soll den Verantwortlichen die notwendige Rechtssicherheit vermitteln. Es richtet sich an gewerbliche und öffentliche Auftraggeber, gewerbliche Immobilienverwaltungen, Projektsteuerungs- und Planungsbüros sowie an Baujuristen. Aus dem Inhalt: - Besonderheiten des Umbaus und der Umnutzung von Gewerbeimmobilien, - Objekt- und fachplanerische Aspekte, - Baugenehmigungsrechtliche Aspekte, - Vergaberechtliche Aspekte, - Besonderheiten bei der Gestaltung von Architekten- und Bauverträgen, - Gewerbemietrechtliche Besonderheiten bei Umbau und Umnutzung von Gewerbeimmobilien, - Besonderheiten im Gewährleistungsmanagement.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Dynamik der Vermietung von Gewerbeimmobilien in Minna und Abuja, Nigeria, Taschenbuch von Namnso Bassey Udoekanem, Verlag Unser Wissen,Dynamik Der Vermietung Von Gewerbeimmobilien In Minna Und Abuja, Nigeria, Taschenbuch Von Namnso Bassey Udoekanem, Verlag Unser Wissen, 978-620-5-16223-1, Seitenanzahl: 13271,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roth, Formular, Vertrag für die Vermietung eines HausesDer Vertrag für die Vermietung eines Hauses von Roth ist ein professionell gestaltetes Formular, das speziell für die rechtlichen Anforderungen der Vermietung von Wohnimmobilien konzipiert wurde. Dieses Dokument ist im DIN A4-Format erhältlich und besteht aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm. Es eignet sich für verschiedene Beschriftungsarten, einschliesslich Kugelschreiber, Bleistift, Füllfederhalter und Schreibmaschine, was eine flexible Handhabung ermöglicht. Der Vertrag ist für die Vermietung von Einzelhäusern, Reihenhäusern und Doppelhaus-Hälften geeignet und enthält eine Wohnungsgeberbescheinigung, die für die ordnungsgemässe Dokumentation der Vermietung erforderlich ist. Mit insgesamt vier Blättern bietet dieses Formular ausreichend Platz für alle notwendigen Informationen und Vereinbarungen zwischen Vermieter und Mieter. - Hochwertiges Naturpapier mit 80 g/qm für eine professionelle Präsentation - Geeignet für verschiedene Beschriftungsarten, einschliesslich Füllfederhalter und Schreibmaschine - Enthält eine Wohnungsgeberbescheinigung für rechtliche Anforderungen - Ideal für Einzelhäuser, Reihenhäuser und Doppelhaus-Hälften.169,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Tiroler Privat(zimmer)vermietung, Fachbücher von Martina RöthlDas österreichische Bundesland Tirol verzeichnet über 47 Millionen Übernachtungen pro Jahr. Wenn Martina Röthl der Frage nachgeht, was Tourismus mit den in Tirol lebenden Menschen macht, steht nicht die touristische Begegnung im Vordergrund, sondern die durch Bezugnahmen auf tourismusinduzierte Wissensbestände in Gang gesetzten Subjektivierungsprozesse der so genannten Einheimischen. Exemplarisch für diese "einheimischen Bereisten" stehen Privatvermieter, denen es in Tirol erlaubt ist, bis zu zehn Betten und ausserdem Ferienwohnungen zu vermieten, ohne dafür ein Gewerbe anmelden zu müssen. In den 1960er und 1970er Jahren waren 50 Prozent aller Gästebetten sogenannte "Privatbetten". Zum gegenwärtigen Zeitpunkt nächtigen noch immer 20 Prozent aller Tirol-Touristen in Privatvermietungen. Das vorliegende Buch beschäftigt sich mit den Alltagspraktiken bereister Menschen. Die Privatvermietung gerät dabei als physischer und sozialer Raum in den Blick, der auf ganz unterschiedlichen Ebenen mit makrostrukturellen Vorgaben und auf das reibungslose Funktionieren von Tourismus zielenden Strategien korrespondiert. Um zu klären, auf welche Weise sich dies auf die Lebenswirklichkeiten und Selbstverhältnisse der Beforschten niederschlägt, werden kulturanalytische Herangehensweisen mit dispositivtheoretischen Ansätzen verknüpft. Mit Tourismus in Zusammenhang stehende Subjekt-Effekte sind als tourismusinduzierte Subjektivierungen aufgegriffen, die sich im Sinne von Subjektivierungsweisen als "tatsächliche" Aneignungen in den Blick nehmen und empirisch verfolgen lassen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umnutzung von Gewerbeimmobilien., Fachbücher von Rolf Theissen, Frank StollhoffNutzungsanforderungen an Gewerbeimmobilien unterliegen einem stetigen und schnellen Wandel. Die COVID-19-Pandemie hat die Nutzungsanforderungen an viele Immobiliengattungen neu definiert. Dies betrifft insbesondere Büro-, Hotel- und Einzelhandelsimmobilien. Der Umbau von Grossraumbüros in Einzelraumbüros, von Büroeinheiten in Wohnraum, von Hotels in Pflege- und Senioreneinrichtungen sowie die Umnutzung von Einzelhandelsimmobilien und Fachmarktzentren zu Logistikzentren stellt besondere rechtliche Anforderungen. Neben objekt- und fachplanerischen Problemen sind baugenehmigungsrechtliche Aspekte zu beachten. Auch Vergabe und Gewährleistung werfen spezifische Fragen auf, wenn Baumassnahmen im Bestand mit Nutzungsänderung einhergehen. Mit diesem Rechtsleitfaden geben die Autoren den Bauherren und Planern klar strukturierte rechtliche Handlungsempfehlungen. Die Besonderheiten des Umbaus und der Umnutzung von Gewerbeimmobilien werden praxisorientiert und gut verständlich dargestellt und mit zahlreichen Checklisten, Formulierungsbeispielen und Schaubildern erläutert. Das Buch soll den Verantwortlichen die notwendige Rechtssicherheit vermitteln. Es richtet sich an gewerbliche und öffentliche Auftraggeber, gewerbliche Immobilienverwaltungen, Projektsteuerungs- und Planungsbüros sowie an Baujuristen. Aus dem Inhalt: - Besonderheiten des Umbaus und der Umnutzung von Gewerbeimmobilien, - Objekt- und fachplanerische Aspekte, - Baugenehmigungsrechtliche Aspekte, - Vergaberechtliche Aspekte, - Besonderheiten bei der Gestaltung von Architekten- und Bauverträgen, - Gewerbemietrechtliche Besonderheiten bei Umbau und Umnutzung von Gewerbeimmobilien, - Besonderheiten im Gewährleistungsmanagement.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
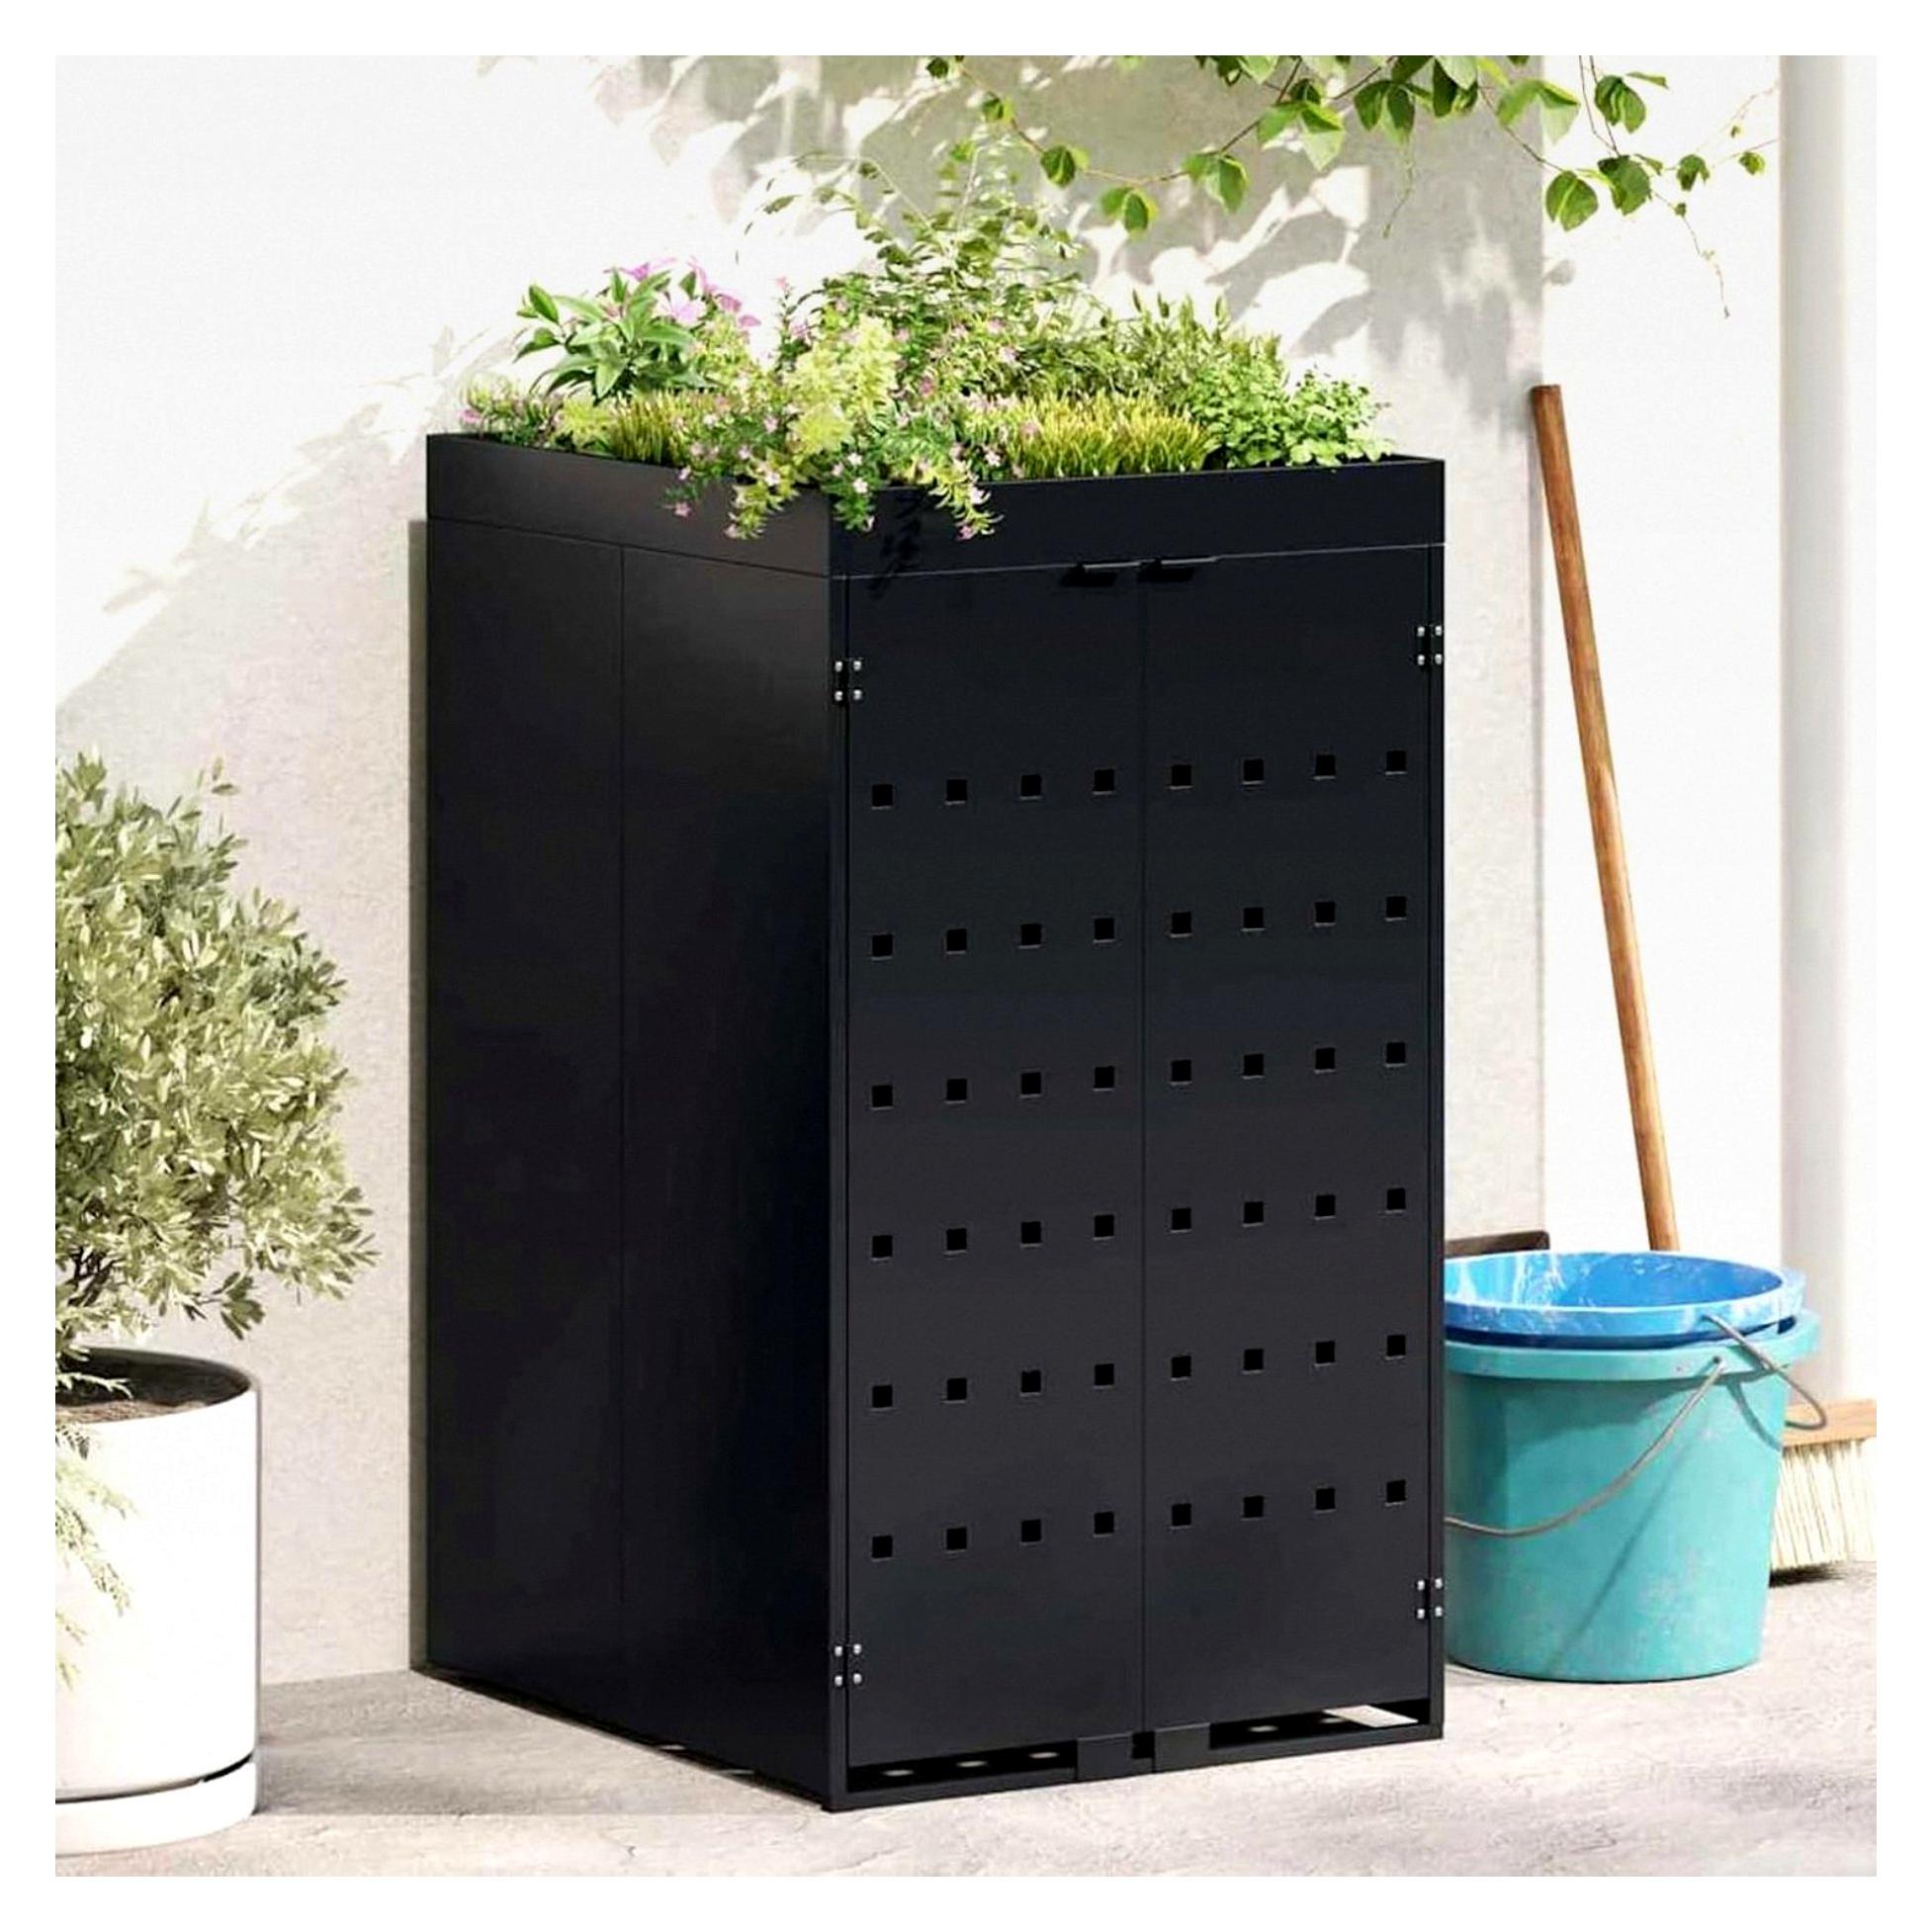
Rollabfallbehälter mit Pflanzdach für 240L Behälter, Mülltonnenbox für Garten und Gewerbeflächen**Ästhetischer Außenbereich**: Der Rollabfallbehälter mit Pflanzdach vereint Funktionalität und Design, um deinen Garten oder Balkon ansprechend zu gestalten. Verstecke unschöne Mülltonnen und schaffe einen grünen Anblick mit deinen Lieblingspflanzen. **Robuste Bauweise**: Hergestellt aus pulverbeschichtetem Stahl, ist diese Lagerung langlebig und pflegeleicht. Die UV-Beständigkeit sorgt dafür, dass die Farbe über einen langen Zeitraum erhalten bleibt, während die stabile Konstruktion auch extremen Wetterbedingungen standhält. **Erweiterbar und belüftet**: Dieses Design lässt sich erweitern, um mehrere Mülleimer unterzubringen, und bietet eine verbesserte Luftzirkulation, die unangenehme Gerüche verhindert. Ideal für Haushalte mit hohem Müllaufkommen, wo Hygiene und Komfort von Bedeutung sind. **Praktische Eigenschaften**: Ausgestattet mit magnetischen Türen, verstellbaren Füßen und einer Metallkette zur Sicherung der Abfallbehälter ist dieser Aufbewahrungsschrank benutzerfreundlich un389,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.